
 egypthardware
Tidak semua pengeluaran datang sesuai jadwal. Kendaraan bisa membutuhkan perbaikan mendadak, anggota keluarga mungkin memerlukan bantuan, atau pekerjaan dapat mengalami perubahan yang memengaruhi pemasukan. Dalam keadaan seperti itu, persoalan keuangan bukan hanya tentang berapa banyak uang yang dimiliki, melainkan seberapa siap seseorang menghadapi kebutuhan yang tidak direncanakan.
Banyak orang baru menyadari pentingnya dana cadangan ketika situasi sulit sudah terjadi. Padahal, persiapan tersebut sebaiknya dibangun secara bertahap ketika kondisi masih memungkinkan. Dana yang disisihkan secara rutin dapat menjadi penyangga agar satu kejadian tidak langsung mengganggu seluruh rencana keuangan.
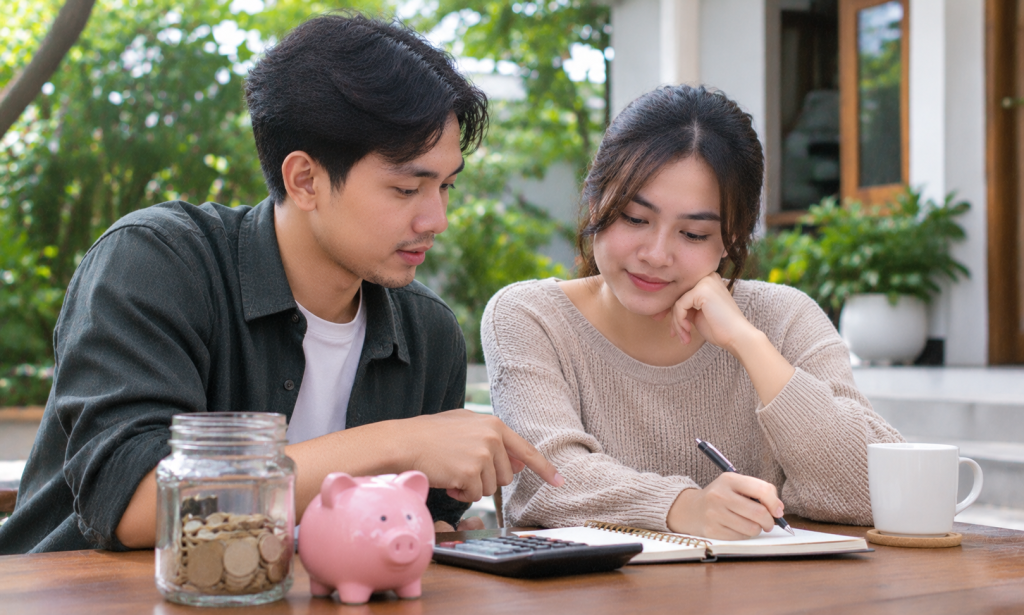
Mengapa Dana Cadangan Tidak Boleh Dianggap Sebagai Uang Menganggur?
Dana darurat sering terlihat kurang menarik karena tidak memberikan kepuasan langsung seperti membeli barang atau menikmati hiburan. Namun, fungsinya berbeda dari tabungan untuk tujuan tertentu. Uang ini disiapkan agar dapat digunakan ketika kebutuhan penting muncul di luar perkiraan.
Tanpa cadangan, seseorang mungkin terpaksa menggunakan kartu kredit, meminjam uang, atau mengambil dana yang sebenarnya sudah dialokasikan untuk kebutuhan lain. Akibatnya, satu pengeluaran mendadak dapat berkembang menjadi kewajiban finansial yang berlangsung selama berbulan-bulan.
Besarnya dana yang perlu disiapkan bergantung pada kondisi masing-masing. Orang dengan penghasilan tidak tetap, tanggungan keluarga, atau kewajiban bulanan yang besar mungkin membutuhkan cadangan lebih kuat dibandingkan mereka yang memiliki pemasukan stabil.
Menentukan Prioritas Sebelum Menyisihkan Uang
Membangun dana cadangan tidak berarti mengabaikan kebutuhan sehari-hari. Justru, langkah pertama adalah memahami pengeluaran yang benar-benar harus dibayar setiap bulan.
Kelompokkan kebutuhan berdasarkan tingkat kepentingannya:
- Kebutuhan dasar: makanan, tempat tinggal, listrik, air, dan transportasi.
- Kewajiban rutin: cicilan, biaya pendidikan, serta tanggungan keluarga.
- Perlindungan: dana darurat dan kebutuhan kesehatan yang tidak terduga.
- Pengeluaran pilihan: belanja tambahan, rekreasi, langganan, dan hiburan digital.
Setelah kebutuhan utama dihitung, tentukan jumlah yang realistis untuk disimpan secara berkala. Tidak perlu memaksakan nominal besar apabila pendapatan masih terbatas. Konsistensi menyisihkan uang dalam jumlah kecil lebih baik daripada menetapkan target tinggi yang akhirnya tidak dapat dipertahankan.
Tantangan Menjaga Dana agar Tidak Mudah Terpakai
Salah satu kesulitan terbesar bukan selalu mengumpulkan uang, melainkan mempertahankannya. Dana yang awalnya disiapkan untuk keadaan darurat terkadang digunakan untuk membeli barang yang sedang diinginkan atau mengikuti penawaran yang terlihat menarik.
Hiburan digital juga perlu diperhitungkan dalam pengeluaran pilihan. Permainan online, misalnya, sebaiknya tidak menggunakan dana yang telah disiapkan untuk kebutuhan penting. Untuk permainan yang melibatkan taruhan, risiko kehilangan uang harus dipahami sepenuhnya. Aktivitas tersebut bukan sumber pendapatan atau investasi, dan tidak ada jaminan kemenangan.
Dalam pencarian layanan hiburan, nama BOS88 mungkin ditemukan bersama berbagai informasi mengenai permainan online. Namun, keberadaan nama di internet tidak membuktikan keamanan, legalitas, ataupun kredibilitas pengelolanya. Jangan mengirimkan uang sebelum memeriksa identitas penyedia, ketentuan layanan, biaya, serta aturan hukum yang berlaku di wilayah masing-masing.
Waspadai Tawaran yang Memanfaatkan Kondisi Keuangan
Penipuan digital dapat menjadi semakin berbahaya ketika seseorang sedang membutuhkan uang. Tawaran keuntungan cepat, bonus besar, atau janji pengembalian dana sering digunakan untuk mendorong keputusan tanpa pemeriksaan.
Perhatikan sejumlah tanda yang patut dicurigai:
- Pengelola tidak mencantumkan identitas dan informasi kontak yang dapat diverifikasi.
- Ada janji keuntungan atau kemenangan yang diklaim pasti.
- Pengguna diminta mentransfer uang tambahan agar dana dapat dicairkan.
- Aturan pembayaran dan biaya layanan tidak dijelaskan secara terbuka.
- Pihak tertentu meminta PIN, kata sandi, atau kode OTP.
- Tautan yang diberikan berasal dari sumber tidak dikenal.
Jangan pernah menggunakan dana darurat untuk mengikuti tawaran semacam itu. Jika menemukan permintaan pembayaran yang mencurigakan, hentikan transaksi dan simpan bukti komunikasi untuk keperluan pelaporan.
Manfaat Memiliki Cadangan Keuangan yang Terjaga
Dana cadangan memberikan beberapa keuntungan dalam kehidupan sehari-hari:
- Mengurangi ketergantungan pada pinjaman: kebutuhan mendadak tidak selalu harus ditutup dengan utang.
- Melindungi anggaran bulanan: biaya rutin tetap dapat dibayar meskipun muncul pengeluaran tak terduga.
- Memberikan ruang untuk mengambil keputusan: seseorang tidak harus memilih solusi secara terburu-buru.
- Menjaga tujuan jangka panjang: tabungan pendidikan atau rencana penting lainnya tidak mudah terganggu.
- Meningkatkan rasa tenang: ketidakpastian lebih mudah dihadapi ketika tersedia persiapan finansial.
Persiapan Kecil, Dampak yang Berarti
Dana cadangan tidak harus terbentuk dalam waktu singkat. Mulailah dengan target yang sesuai kemampuan, simpan secara terpisah dari uang belanja, dan evaluasi jumlahnya ketika pendapatan atau tanggungan berubah.
Yang tidak kalah penting, jangan menganggap saldo yang tersedia sebagai uang bebas digunakan. Setiap bagian pendapatan memiliki tujuan, termasuk uang yang disimpan untuk menghadapi keadaan sulit.
Keuangan yang siap menghadapi perubahan bukan berarti tidak pernah mengalami masalah. Kesiapan terlihat dari kemampuan menjaga kebutuhan utama tetap terpenuhi ketika keadaan berjalan di luar rencana. Dengan disiplin menyisihkan uang, menghindari transaksi berisiko, dan memeriksa layanan digital secara teliti, kestabilan finansial dapat dibangun sedikit demi sedikit.
